
2018年,“4+7”城市药品集中采购试点启动,拉开了国家集采的大幕。八年过去,中国院内药品市场经历了怎样的变局?
本文基于样本医院2017-2025年的销售数据,以销售额与销售量的双维变动为核心分析框架,系统梳理化药、中药、生物药三大品类在过去八年间的市场情形。
院内药品市场销售额的总量正在下移
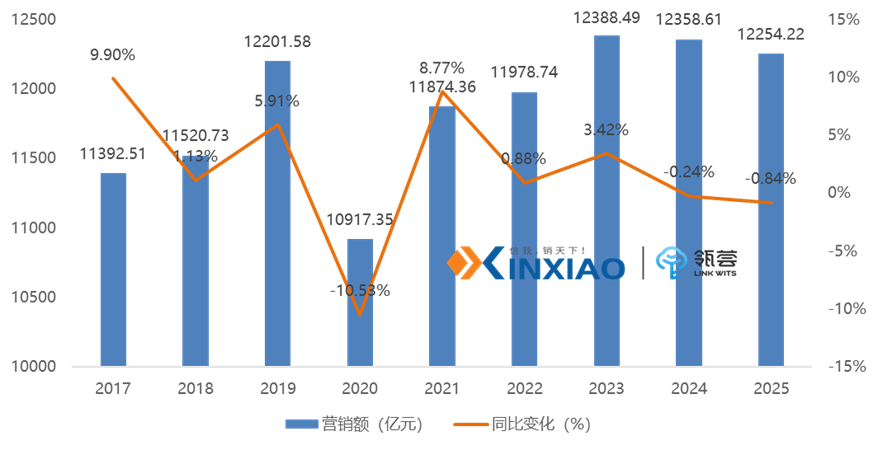
2026年第一季度,院内药品市场销售额达2939.47亿元,同比减少5.68%。
2017-2021年期间,药品销售额年均复合增长率(CAGR)达1.04%,2021-2025年期间,CAGR达0.79%,增幅收窄。而同期,按销量统计,CAGR分别达2.54%和4.93%。
以上数据表明院内药品需求扩增,只是受国家集采药品降价影响,销售额整体承压,并且持续下移。
2017-2025年样本医院药品销售额情况
来源:药智网统计样本医院数据,信销行研整理分析
生物药领跑,但量价博弈加剧
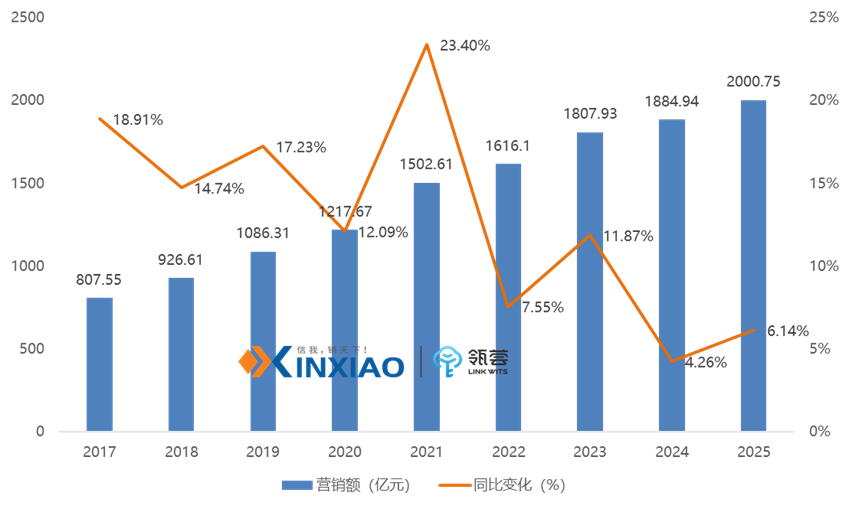
2026年第一季度,院内生物药市场销售额达496.59亿元,同比增长3.72%。
2017-2021年期间,药品销售额CAGR达16.79%,2021-2025年期间CAGR为7.42%,增幅放缓。而同期,按销量统计,CAGR分别达9.2%和11.41%。
生物药品整体呈现量升价跌的K型分化态势。随着药品集采与医保目录常态化,部分生物类似药加速替代原研品种,价格持续下移,“增量不增收”的隐忧已初步显现。
2017-2025年样本医院生物药销售额情况
化药市场增量不增收
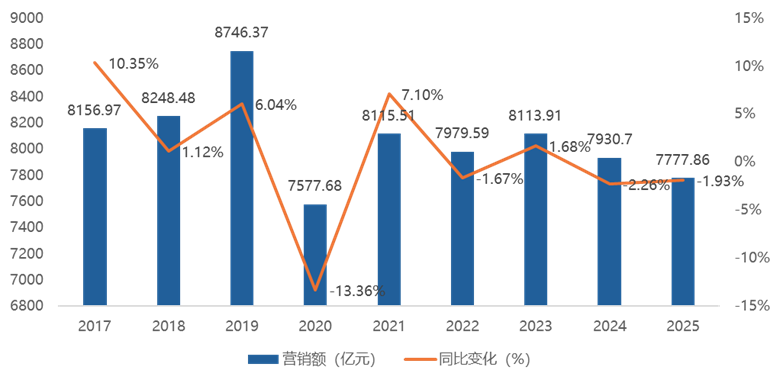
2026年第一季度,院内化药市场销售额达1855.09亿元,同比减少7.26%。
2017-2021年期间,化药销售额CAGR为-0.13%,2021-2025年期间,CAGR为-1.06%,市场持续萎缩。而同期,按销量统计,CAGR分别达5.12%和7.12%。
化药在院内的销售情况量价背离,进入增量不增收的失速期,且2021-2025的销售额跌幅扩大,说明药品集采的全面落地,降价已经完全抵消了销量增长的收益,市场进入深度调整期。
2017-2025年样本医院化药销售额情况
中药市场V型反转,价值回归
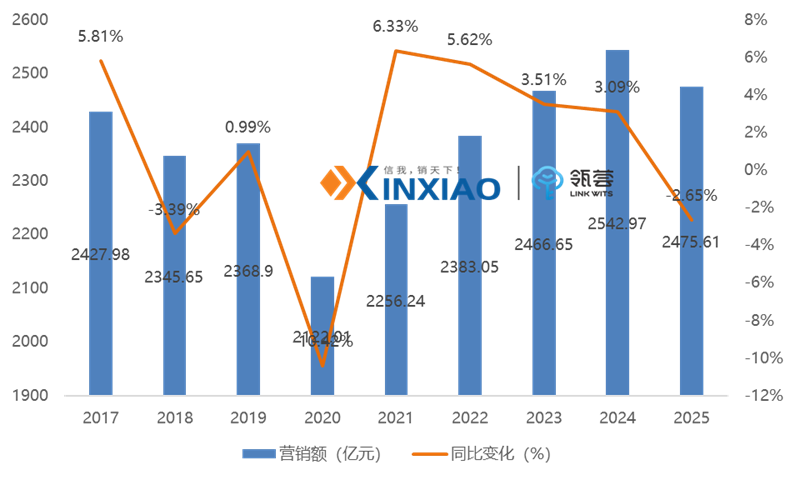
2026年第一季度,院内中药市场销售额达587.79亿元,同比减少7.77%。
2017-2021年期间,中药销售额CAGR为-1.82%,2021-2025年期间,CAGR为2.35%,市场发生逆转。而同期,按销量统计,CAGR分别为-0.72%和1.42%。
中药在院内的销售呈现"V型"反转,主要原因是疫情催化中药价值重估,中药院内市场也从政策挤压期过渡至价值回归期。
2017-2025年样本医院中药销售额情况
结语
回顾八年间院内销售的量价演变,三大药品品类的命运清晰可见:
化药在集采常态化下面临持续的价格通缩压力,但“增量不增收”的困局短期内难以破题;
中药凭借疫情带来的临床价值重估,销售额逆转走出底部;
生物制品则凭借临床刚需属性与创新药放量红利,在价格下行通道中仍维持高个位数增长,成为院内市场最核心的增长引擎。
对于企业来说,如何在“总量承压、结构分化”的新常态中找准赛道、守住利润、持续创造临床价值,才是所有药企必须回答的战略性命题。